 @BPG_agency
 +375 29 525 64 34
В банковском маркетинге давно не работает логика «чем больше охват, тем лучше результат». Клиент стал внимательнее, регуляторы — строже, а стоимость ошибки — выше. Поэтому вопрос где рекламировать банк — это уже не про выбор площадки, а про архитектуру всей коммуникации.
Банк продаёт не товар импульсного спроса. Он продаёт доверие, безопасность и долгосрочные обязательства. А значит, рекламные каналы должны не только приводить заявки, но и формировать устойчивое восприятие бренда. Чтобы выстроить такую систему, важно начать с фундамента — понимания аудитории и её медиаповедения.
Аудитория банка: один бренд — несколько стратегий
У банка редко бывает «средний клиент». Даже внутри розничного сегмента потребности различаются: кому-то нужен быстрый кредит, кому-то — инвестиционный продукт, а кому-то — надёжный вклад.
Если добавить к этому:
- малый и средний бизнес,
- корпоративных клиентов,
- премиальный сегмент,
- digital-поколение 20–30 лет,
становится очевидно: универсального ответа на вопрос, где рекламировать банк, не существует.
Каждый сегмент живёт в своей медиасреде. Молодая аудитория чаще взаимодействует с мобильным контентом и короткими форматами. Предприниматели — с поиском и деловыми медиа. Корпоративные клиенты — с отраслевыми платформами и профильной аналитикой.
Отсюда вытекает главный принцип: сначала стратегия сегментации, затем выбор каналов. Без этого бюджет превращается в хаотичное распределение средств.
И когда сегменты определены, логично перейти к каналам, которые работают с уже сформированным спросом.
Контекстная реклама: работа с горячим намерением
Контекст остаётся одним из самых управляемых каналов. Пользователь сам формулирует потребность:
- «открыть расчётный счёт»
- «ипотека онлайн»
- «лучшие условия по вкладам»
В этот момент банк должен быть рядом с понятным, прозрачным предложением.
Но банковская сфера — зона повышенной ответственности. Рекламные сообщения обязаны раскрывать существенные условия, не вводить в заблуждение и соответствовать требованиям законодательства. Если пользователь видит ставку «от 5%», а реальность оказывается иной, он не только уйдёт — он потеряет доверие.
Контекст эффективен, когда:
- объявление соответствует посадочной странице;
- условия прозрачны;
- форма заявки проста;
- аналитика отслеживает не только клик, но и качество клиента.
Однако контекст работает преимущественно со сформированным спросом. А как быть с теми, кто ещё не ищет продукт, но потенциально заинтересован?
Здесь вступают в игру инструменты формирования доверия.
SEO и контент-маркетинг: долгосрочный актив банка
Банковские решения редко принимаются импульсивно. Пользователь читает обзоры, изучает риски, сравнивает предложения. Именно поэтому SEO и экспертный контент становятся стратегическим активом.
Через статьи и аналитические материалы банк может:
- объяснить сложные финансовые продукты простым языком;
- разобрать изменения законодательства;
- показать механизмы защиты вкладов;
- рассказать о принципах ответственного кредитования.
Контент не продаёт напрямую. Он снижает тревожность. А снижение тревожности — это путь к конверсии.
Когда пользователь регулярно получает полезную информацию, бренд перестаёт быть «одним из многих». Он становится источником экспертизы. И в этот момент вопрос где рекламировать банк дополняется: важно не только покупать трафик, но и создавать собственную медиасреду.
Социальные сети: пространство диалога, а не давления
Соцсети для банков — это зона имиджа и вовлечения. Здесь не работают агрессивные призывы «оформите сейчас». Люди ожидают:
- объяснения сложных терминов;
- ответы на вопросы;
- реакции на изменения в экономике;
- человеческий тон коммуникации.
Для розницы хорошо работают образовательные форматы. Для бизнеса — аналитика и кейсы.
Важно помнить: в соцсетях формируется эмоциональный фон бренда. Если коммуникация слишком навязчива, аудитория быстро реагирует негативом.
Поэтому соцсети — это не инструмент мгновенной продажи, а часть системного позиционирования.
И если говорить о масштабировании охвата, логично перейти к медийной рекламе.
Медийная реклама и programmatic: масштаб и узнаваемость
Когда задача — запустить новый продукт или усилить узнаваемость, подключаются баннерные сети, видеореклама и programmatic-платформы.
Их преимущества:
- широкий охват;
- гибкая настройка аудиторий;
- возможность ретаргетинга.
Но здесь важна осторожность. Банковская реклама не должна создавать иллюзию гарантированного дохода или скрывать риски. Кроме того, чрезмерная частотность может вызвать раздражение.
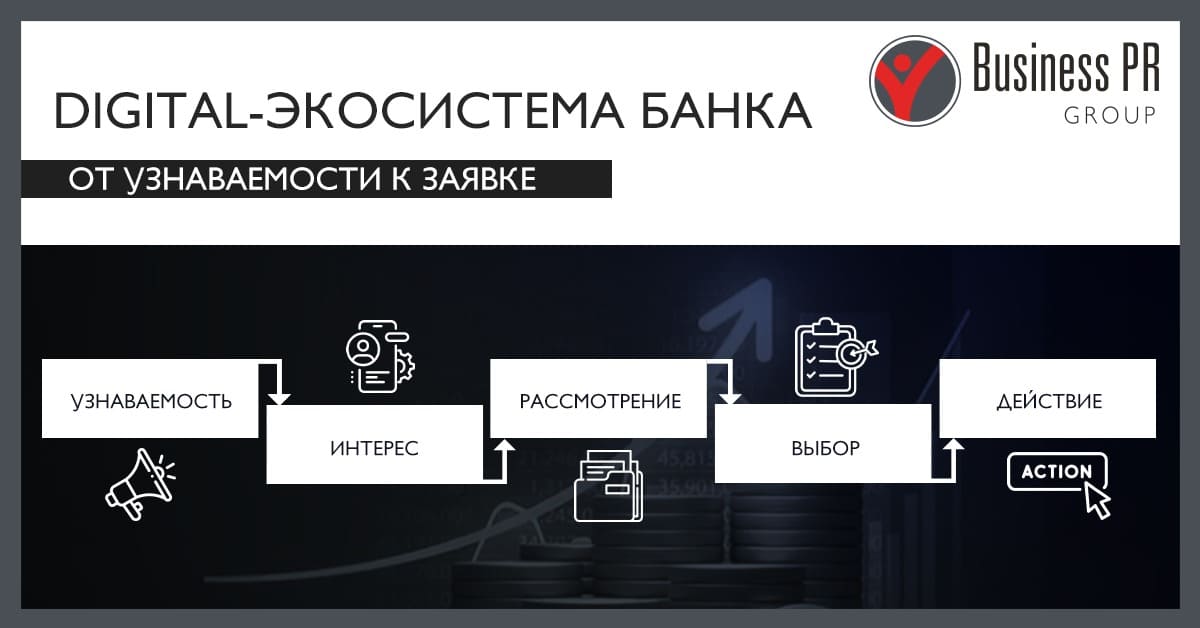
Медийная реклама эффективна как часть воронки: сначала узнаваемость, затем — работа с интересом через контекст и SEO.
Финансовые агрегаторы и рейтинги
Отдельная категория — сайты сравнения банковских продуктов. Пользователь приходит туда уже на стадии выбора.
Преимущества:
- высокая готовность к принятию решения;
- прозрачное сравнение условий;
- дополнительный фактор доверия.
Но участие в агрегаторах требует честности. Если условия на сайте банка отличаются от размещённых данных, это быстро станет заметно.
По сути, агрегаторы — это ответ на вопрос, где рекламировать банк, если клиент уже сравнивает предложения и готов к действию.
Нативные публикации и деловые медиа
Для B2B и премиального сегмента важны экспертные материалы в деловых СМИ.
Это могут быть:
- аналитические обзоры;
- комментарии топ-менеджеров;
- исследования рынка;
- совместные проекты с медиа.
Такие публикации усиливают репутацию и демонстрируют компетентность. Главное — сохранить баланс между экспертностью и продвижением.
Email-маркетинг и ретаргетинг: возврат интереса
После первого контакта начинается работа с удержанием.
Если пользователь:
- начал оформлять заявку;
- изучал условия кредита;
- читал статью об инвестициях;
его можно вернуть через персонализированную коммуникацию.
Здесь важно учитывать согласие на обработку данных и соблюдать требования законодательства о рекламе и персональных данных.
Сравнительная таблица digital-каналов
| Канал | Этап воронки | Сильные стороны | Риски | Для каких продуктов подходит |
| Контекстная реклама | Горячий спрос | Быстрые заявки, управляемость | Высокая конкуренция | Кредиты, РКО, вклады |
| SEO и контент | Формирование доверия | Долгосрочный трафик | Отложенный эффект | Ипотека, инвестиции |
| Социальные сети | Имидж и вовлечение | Узнаваемость, диалог | Низкая прямая конверсия | Розничные продукты |
| Медийная реклама | Узнаваемость | Масштаб, охват | Перегрев аудитории | Запуск новых услуг |
| Агрегаторы | Сравнение | Готовность к покупке | Ценовая конкуренция | Массовые продукты |
Таблица показывает: универсального канала не существует. Каждый инструмент решает свою задачу.
Ошибки при выборе площадок
Часто банки:
- концентрируются на одном канале;
- игнорируют репутационные риски;
- не учитывают регуляторные требования;
- оценивают только стоимость лида, а не LTV.
Маркетинг финансовых услуг — это система, где важна синхронизация каналов и аналитики.
Итог: стратегия важнее площадки
Сегодня недостаточно просто определить, где рекламировать банк. Необходимо выстроить экосистему, в которой:
- контекст закрывает горячий спрос;
- SEO формирует доверие;
- медийные размещения усиливают узнаваемость;
- соцсети поддерживают диалог;
- агрегаторы помогают на этапе выбора.
Только комплексный подход создаёт устойчивый поток клиентов и формирует долгосрочную репутацию.
Банк — это про доверие. А доверие формируется там, где коммуникация прозрачна, последовательна и профессиональна.
Читайте также: Реклама банковских услуг; Реклама услуг банка; Реклама финансовых услуг.
Источники и нормативная база
1. Федеральный закон РФ «О рекламе» № 38-ФЗ — требования к финансовой рекламе.
2. Федеральный закон РФ «О банках и банковской деятельности» № 395-1.
3. Материалы Банка России о защите прав потребителей финансовых услуг.
4. Рекомендации по ответственному маркетингу финансовых продуктов (Банк России).
5. Практика digital-маркетинга в финансовом секторе (отраслевые исследования Deloitte, PwC по банковскому маркетингу и digital-трансформации).
Нормативная база
1. Федеральный закон «О рекламе» № 38-ФЗ
(актуальная редакция на официальном портале правовой информации)
Также доступен в «КонсультантПлюс»:
http://www.consultant.ru/document/cons_doc_LAW_58968/
2. Федеральный закон «О банках и банковской деятельности» № 395-1
3. Материалы по защите прав потребителей финансовых услуг — Банк России
Раздел «Финансовая грамотность и защита прав потребителей»:
4. Рекомендации и разъяснения по рекламе финансовых услуг — Банк России
Письма и информационные материалы:
(Здесь публикуются разъяснения по рекламе финансовых продуктов и требованиям к раскрытию информации.)
Отраслевые исследования и аналитика
5. Исследования по digital-трансформации банков — Deloitte
Раздел Banking & Capital Markets:
6. Аналитика банковского маркетинга и цифровых стратегий — PwC
Раздел Financial Services: