 @BPG_agency
 +375 29 525 64 34
Продвигать страховые продукты — значит работать в зоне повышенной ответственности. Здесь недостаточно придумать яркий креатив или запустить масштабную digital-кампанию. Любая неточность в формулировках, любой намёк на «гарантии» или скрытые условия могут привести к претензиям со стороны регуляторов и потере доверия клиентов.
Именно поэтому реклама услуг страхования — это всегда баланс между маркетингом и юридической корректностью. С одной стороны — необходимость привлекать клиентов и выполнять планы продаж. С другой — строгие требования законодательства и правил рекламных платформ.
Чтобы понять, как выстроить продвижение правильно, важно сначала разобраться, почему страховой рынок находится под таким пристальным контролем.
Почему страхование регулируется жёстче других сфер
Страхование напрямую связано с финансовой безопасностью человека или бизнеса. Клиент платит сегодня, чтобы получить защиту от будущих рисков. И если ожидания не совпадают с реальностью, конфликт неизбежен.
В отличие от покупки товара, где результат виден сразу, страховой продукт «проверяется» только в момент страхового случая. Именно поэтому формулировки в рекламе имеют критическое значение.
Регуляторы обращают внимание на:
- корректность обещаний;
- прозрачность условий;
- отсутствие скрытых ограничений;
- достоверность сравнений;
- соответствие лицензии заявленным услугам.
И здесь возникает важный момент: маркетинг не может существовать отдельно от комплаенса. Без системной проверки рекламных материалов риски возрастают кратно.
Логичный вопрос — какие требования нужно учитывать в первую очередь?
Базовые требования к рекламе страховых продуктов
Прежде чем говорить о каналах продвижения, необходимо закрепить фундамент. Без него любая кампания может оказаться уязвимой.
1. Точность формулировок
Самая распространённая ошибка — чрезмерное упрощение.
Например, фразы:
- «Гарантированная выплата»
- «Мы компенсируем любой ущерб»
- «100% защита»
могут звучать убедительно, но юридически они почти всегда некорректны.
Гораздо безопаснее использовать формулировки:
- «Выплата осуществляется в соответствии с условиями договора»
- «Компенсация при наступлении страхового случая»
Да, они менее эмоциональны. Но именно такая аккуратность защищает компанию от претензий.
2. Раскрытие существенных условий
Если реклама содержит:
- цену,
- скидку,
- размер выплаты,
- специальные условия,
то необходимо обозначить ограничения и период действия предложения.
Например, если указана стоимость полиса «от 1 500 ₽», важно дать понять, от каких факторов зависит окончательная цена. Иначе формируется завышенное ожидание.
Практика показывает: большинство споров возникает не из-за самой услуги, а из-за несоответствия ожиданий и реальности. Поэтому прозрачность — не формальность, а инструмент снижения конфликтов.
3. Соответствие требованиям рекламных площадок
Помимо законодательства существуют внутренние политики рекламных систем.
Google и социальные сети требуют:
- подтверждение лицензии;
- наличие юридической информации на сайте;
- прозрачные условия;
- отсутствие манипулятивных заявлений.
Если игнорировать эти требования, можно столкнуться с блокировкой аккаунта. А восстановление доступа иногда занимает недели.
Когда фундамент требований понятен, можно переходить к вопросу: как продвигать эффективно, не теряя динамики роста?
Как сохранить эффективность в условиях ограничений
На первый взгляд может показаться, что строгие правила «убивают» креатив. На практике всё наоборот. Ограничения заставляют строить более продуманную стратегию.
Прозрачность как конкурентное преимущество
Современный потребитель устал от агрессивных обещаний. Он читает отзывы, изучает условия, сравнивает предложения.
Компания, которая честно объясняет:
- что входит в покрытие,
- какие есть исключения,
- как происходит выплата,
вызывает больше доверия.
Именно поэтому реклама услуг страхования должна строиться вокруг открытости. В долгосрочной перспективе это повышает конверсию и снижает отток клиентов.
Экспертный контент вместо агрессивных продаж
Один из самых безопасных и при этом эффективных инструментов — образовательный контент.
Форматы, которые работают:
- подробные гайды;
- разборы реальных страховых случаев;
- объяснение сложных условий простым языком;
- сравнение программ без манипуляций.
Такой подход создаёт ощущение экспертности. Клиент начинает воспринимать компанию как партнёра, а не как продавца.
Плавно из этого вытекает вопрос выбора каналов продвижения.
Digital-каналы с учётом комплаенса
Digital остаётся основным источником заявок. Но каждый инструмент требует тонкой настройки.
Контекстная реклама
Контекст работает с «горячим» спросом. Пользователь уже ищет решение.
Однако важно помнить:
- текст объявления должен быть юридически корректным;
- посадочная страница обязана содержать раскрытие условий;
- лицензии и реквизиты должны быть легко доступны.
Контекст — это быстрый трафик, но без прозрачной страницы он превращается в источник жалоб.
SEO-продвижение
SEO позволяет глубже раскрыть тему и снизить юридические риски.
В информационных статьях можно:
- подробно объяснить нюансы;
- разобрать спорные моменты;
- показать примеры выплат.
В таком формате реклама услуг страхования выглядит естественно. Она встроена в полезный контент и не воспринимается как навязчивая.
Таргетированная реклама
Социальные сети позволяют работать с сегментами аудитории. Но страхование — чувствительная тема. Излишний акцент на страхах может вызвать негатив.
Лучше использовать спокойную, уверенную коммуникацию:
- «Финансовая защита семьи»
- «Спокойствие в путешествии»
- «Поддержка бизнеса в непредвиденных ситуациях»
Эмоция должна быть позитивной, а не пугающей.
Типичные ошибки в продвижении
Даже при хорошей стратегии возможны просчёты.
1. Разрыв между маркетингом и юридическим отделом.
2. Погоня за кликабельностью любой ценой.
3. Использование шаблонных «громких» обещаний.
4. Отсутствие внутреннего регламента проверки материалов.
5. Игнорирование обновлений правил рекламных площадок.
Каждая из этих ошибок может привести к штрафам или блокировке кампаний.
Как выстроить системный процесс
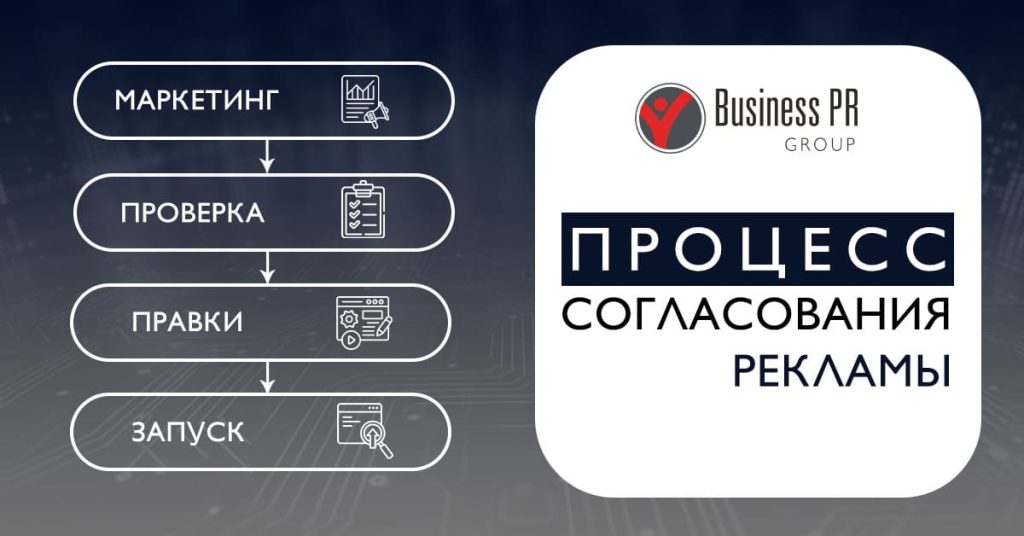
Чтобы минимизировать риски, необходима структура.
Эффективная реклама услуг страхования строится на:
1. Совместной работе маркетинга и комплаенса.
2. Чётком чек-листе проверки рекламных материалов.
3. Регулярном обновлении формулировок.
4. Контроле посадочных страниц.
5. Анализе обратной связи клиентов.
Важно не просто запускать кампании, а постоянно отслеживать их соответствие требованиям.
Баланс между продажами и законом
В страховании невозможно опираться только на агрессивные продажи. Но и чрезмерная осторожность может снизить конверсию.
Баланс достигается тогда, когда:
- маркетинг говорит простым языком,
- юридические формулировки остаются точными,
- условия раскрываются честно,
- клиент понимает, за что он платит.
Именно в этом равновесии реклама услуг страхования становится устойчивым инструментом роста, а не источником рисков.
Вывод
Продвижение страховых продуктов — это стратегическая работа, а не набор рекламных объявлений.
Компании, которые:
- инвестируют в прозрачность,
- выстраивают процесс согласования материалов,
- используют экспертный контент,
- соблюдают требования законодательства и платформ,
получают не только заявки, но и долгосрочное доверие аудитории.
А доверие в страховании — главный актив, который нельзя купить быстрым креативом.
Читайте также: Реклама страховых услуг; Маркетинг страховых услуг; Реклама финансовых услуг.
Услуги по теме: маркетинг финансовых услуг.